2026-11-04
コラム
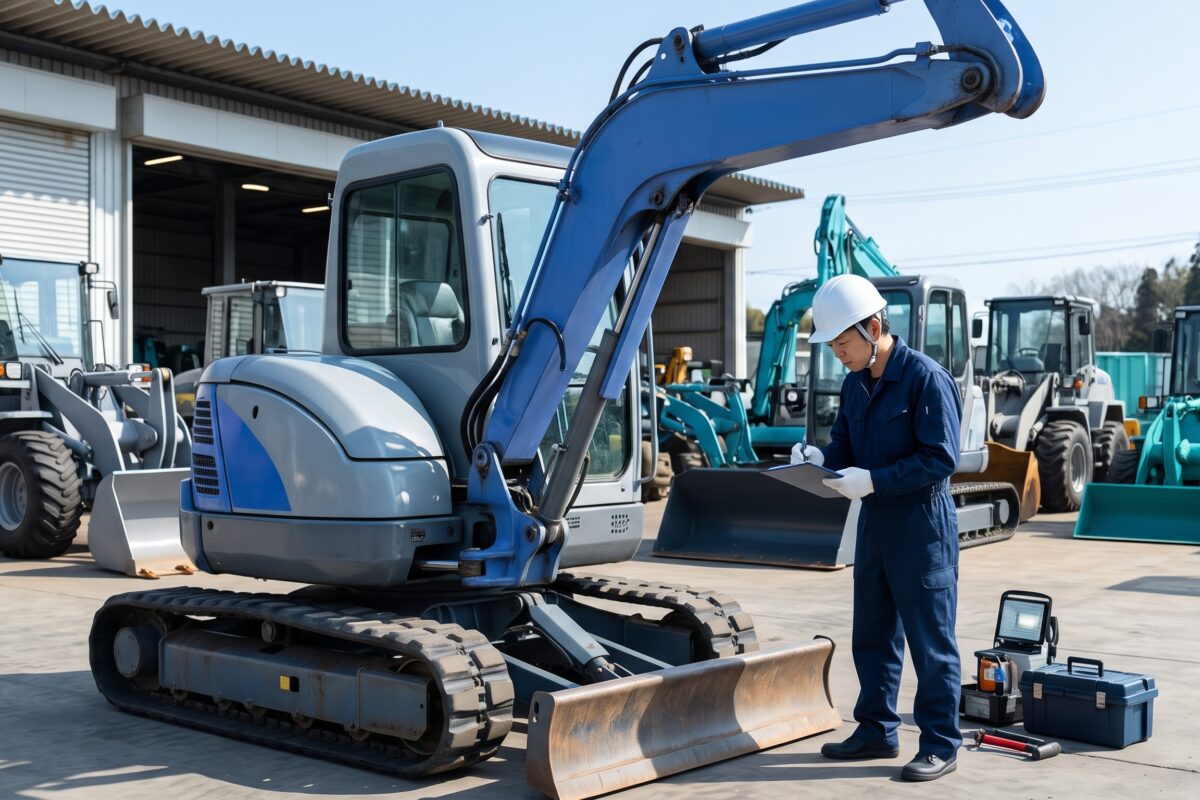
建設機械の購入を検討する際、「この機械は何年くらいで経費にできるのだろうか」「中古と新品で税務上の扱いは変わるのか」と疑問をお持ちの方は多いのではないでしょうか。皆様の中には、価格だけでなく購入後の会計処理まで含めて検討したいという方もいらっしゃると思います。
結論から申し上げますと、建設機械は原則として「減価償却資産」として扱われ、法定耐用年数に応じて複数年にわたり経費計上していくことになります。中古機械の場合は、新品とは異なる耐用年数の考え方が使われることも覚えておく必要があります。
この記事では、建設機械の減価償却の基本的な仕組み、耐用年数の考え方、中古機械特有のポイント、税務処理で気をつけたい点について順を追って解説します。購入前に会計面の見通しを持つための参考にしていただければと思います。
減価償却の基本的な仕組み
一度に経費にできない理由
建設機械は高額な資産であるため、購入した年に全額を経費として計上することは原則としてできません。税法上、使用期間にわたって少しずつ費用化していく「減価償却」という処理が必要になります。
これは、機械が長期間にわたって利益を生み出す資産であるという考え方に基づいています。購入費用をその資産が使われる期間に配分することで、各年の損益をより実態に近い形で表すことができます。
法定耐用年数の考え方
減価償却を行う際の基準となるのが「法定耐用年数」です。これは資産の種類ごとに税法で定められている年数で、建設機械の場合は油圧ショベルやブルドーザーなど機種の分類によって年数が異なります。
耐用年数が長いほど、1年あたりに計上できる償却費は少なくなります。購入時には、対象となる機械がどの分類に該当するのかを確認しておくことが大切です。
中古建設機械特有の耐用年数
中古資産の見積耐用年数
中古の建設機械を購入した場合、新品とは異なる耐用年数の算定方法が用いられることがあります。一般的には、法定耐用年数の一部をすでに経過しているとみなし、残りの使用可能期間を見積もって耐用年数とする考え方が使われます。
たとえば、法定耐用年数の大部分を経過した機械を取得した場合、簡便的な計算方法によって短い年数で償却できるケースもあります。ただし、これは機械の経過年数や状態によって個別に判断されるものであり、一律に当てはまるとは限りません。
見積りが難しい場合の扱い
中古機械の使用可能期間を正確に見積もることが難しい場合は、簡便法と呼ばれる計算方法が用いられることがあります。この方法では、法定耐用年数と経過年数を基にした一定の計算式で耐用年数を算出します。
計算の詳細は機械の状態や取得時期によって異なるため、不明な点があれば税理士など専門家に確認しながら進めることをおすすめします。
償却方法の種類と選び方
定額法と定率法の違い
減価償却の方法には、主に「定額法」と「定率法」の二つがあります。それぞれ計算の考え方が異なるため、特徴を理解したうえで選ぶことが望ましいといえます。
| 方法 | 特徴 |
|---|---|
| 定額法 | 毎年ほぼ同じ金額を経費計上する。計画が立てやすい。 |
| 定率法 | 初期の償却費が大きく、年々減少していく。早期に費用化したい場合に向く傾向がある。 |
どちらの方法を選ぶかによって、各年度の利益や納税額の見え方が変わってきます。資産の種類によっては選択できる方法が限定される場合もあるため、事前の確認が必要です。
届け出が必要な場合がある点
償却方法を変更したい場合や、特定の方法を選択したい場合には、税務署への届け出が必要になることがあります。届け出のタイミングを逃すと、翌期以降まで希望する方法を適用できないこともあるため注意が必要です。
税務処理で気をつけたいポイント
取得価額に含める費用の範囲
減価償却の計算の基礎となる「取得価額」には、機械本体の価格だけでなく、搬入費用や据付費用なども含まれる場合があります。何が取得価額に含まれるかによって、償却費の計算結果が変わってきます。
アタッチメントなど付属品を同時に購入した場合、本体と一体の資産として扱うのか、別の資産として扱うのかも確認しておきたい点です。
注意しておきたい点
減価償却や耐用年数の判断は、機械の種類や取得状況によって個別の事情が関わってきます。ここでご紹介した内容は一般的な考え方であり、実際の処理にあたっては税理士など専門家への相談を通じて、自社の状況に合った方法を選ぶことが望ましいといえます。
- 取得価額の範囲:本体価格に加え、搬入・据付費用なども含まれる場合がある
- 耐用年数の分類:機械の種類によって法定耐用年数が異なる
- 中古機械の扱い:経過年数に応じた見積耐用年数や簡便法が用いられることがある
- 償却方法の選択:定額法・定率法のいずれかを状況に応じて検討する
購入前の相談が安心につながる理由
会計面も含めた検討の大切さ
建設機械の購入は、価格や性能だけでなく、購入後の会計処理まで含めて検討することで、より無理のない計画を立てることができます。特に中古機械は耐用年数の考え方が複雑になりやすいため、事前に確認しておくことが安心につながります。
専門家との連携
当社では大阪府交野市を拠点に、新品・中古の建設機械や部品、アタッチメントの販売を行っております。機械選びの段階から、税務面の判断がしやすいよう機種や仕様に関する情報をお伝えすることも可能です。
減価償却や耐用年数の最終的な判断は税理士など専門家にご相談いただく必要がありますが、どのような機械を選べばよいか迷われている場合は、当社までお気軽にご相談ください。皆様の状況に合わせて、できる限り丁寧にご案内いたします。
ほかのコラム
お気軽にお問い合わせください
在庫の確認、購入・買取のご相談、修理やレンタルのお見積りは、お電話が最もスムーズです。作業中で電話に出られない場合は、FAXでご用件をお送りいただければ折り返しご連絡いたします。
TEL 072-894-1141/FAX 072-894-1143
受付 8:30〜17:30(定休日 日・第2土)